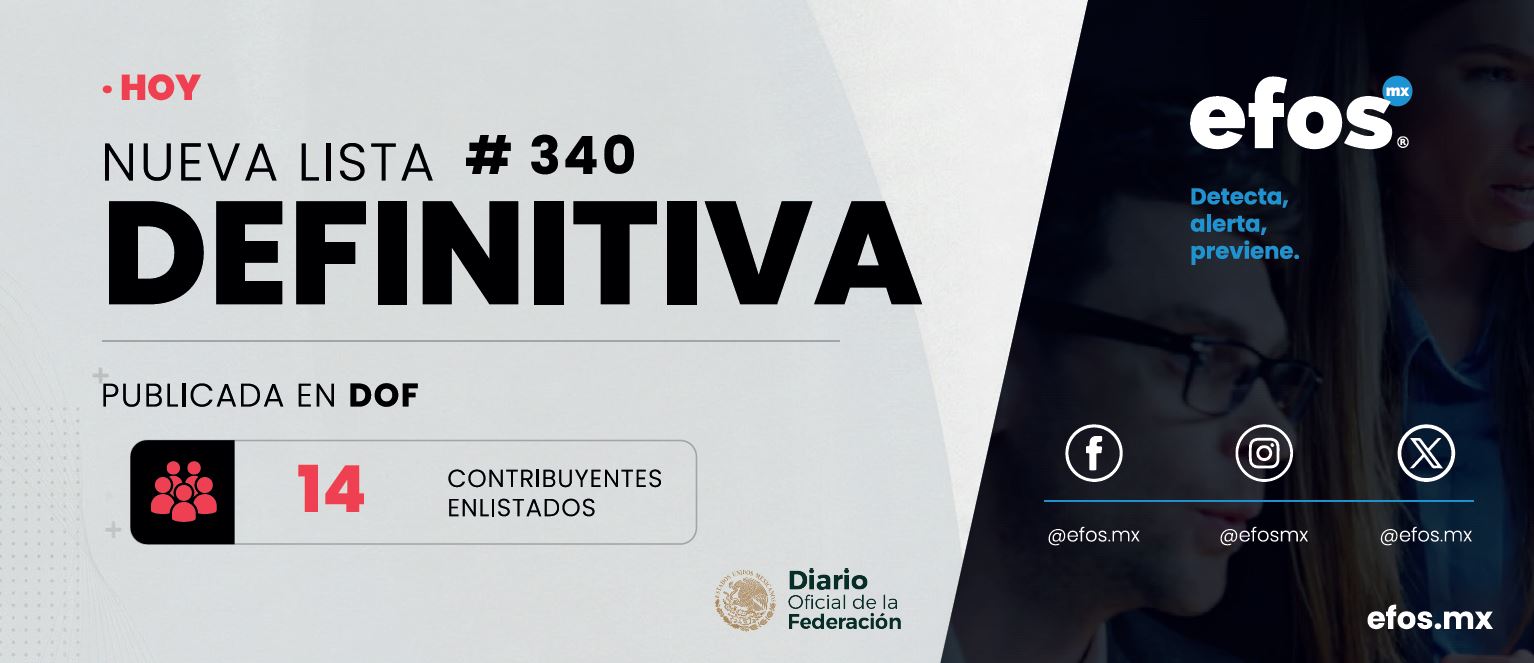
El día 09 de octubre de 2026, se publicó en el #DOF la lista definitiva #340 de #EFOS, con un total de 14 contribuyentes enlistados.

El día 09 de octubre de 2026 fue publicado en el Diario Oficial de la Federación el oficio general definitivo número 500-05-00-00-00-2026-24615 de fecha 21 de agosto de 2026, emitido por el Administrador Central de Fiscalización Estratégica Rubén Martín López Rodríguez, que corresponde a la lista definitiva #340 donde se enlisto a 14 contribuyentes, a través de la cual se notifica que los contribuyentes a que se refiere el Anexo 1, SÍ APORTARON ARGUMENTOS Y PRUEBAS, PERO NO LOGRARON DESVIRTUAR LA PRESUNCIÓN A QUE SE REFIERE EL PRIMER PÁRRAFO DEL ARTÍCULO 69-B DEL CÓDIGO FISCAL DE LA FEDERACIÓN.

Esto quiere decir que estos contribuyentes emisores de comprobantes fiscales no lograron demostrar que contaban con el personal, los activos, la infraestructura o la capacidad material directa o indirectamente para realizar las operaciones que la Autoridad Hacendaria les presumió como inexistentes, por lo que, en términos de lo dispuesto por el tercer párrafo del artículo 69-B del Código Fiscal de la Federación se considera ahora que sus operaciones son inexistentes de manera definitiva.

Esta publicación en DOF afecta desde ahora y de manera inmediata la validez de las operaciones amparadas en los comprobantes fiscales emitidos a favor de los contribuyentes que recibieron y le dieron efectos fiscales a esos comprobantes fiscales emitidos por estos contribuyentes enlistados quienes contarán con un plazo de 30 días hábiles para:

  1. Acreditar ante la propia autoridad, que efectivamente adquiriste los bienes o recibiste los servicios que amparan los citados comprobantes fiscales, o bien;
  2. Proceder en el mismo plazo a corregir tu situación fiscal, restándole los efectos fiscales que le hayas dado a esos comprobantes.

Caso contrario, la autoridad fiscal podrá ejercer sus facultades de revisión y en su momento determinar el crédito fiscal que corresponda; teniendo la potestad de considerar a esta operación como acto o contrato simulado para efectos de los delitos fiscales.
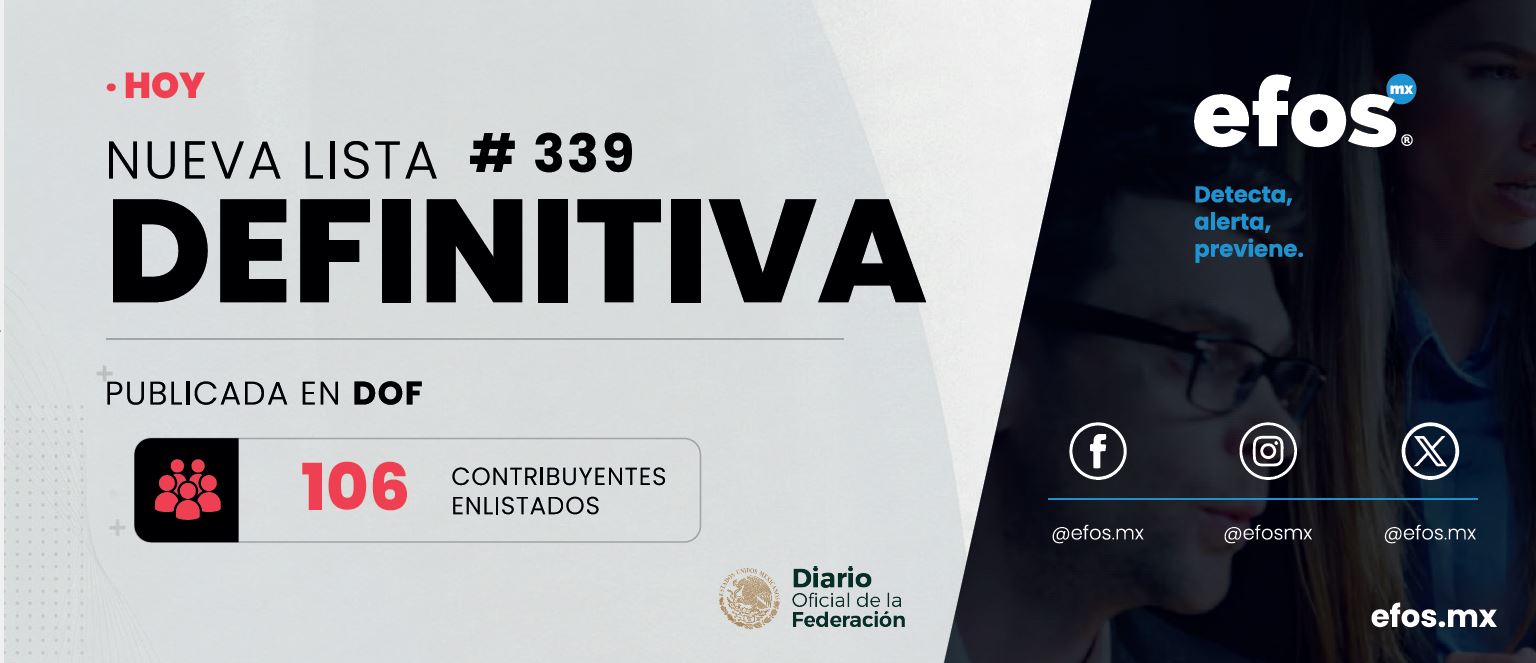
El día 09 de octubre de 2026, se publicó en el #DOF la lista definitiva #339 de #EFOS, con un total de 106 contribuyentes enlistados.

El día 09 de octubre de 2026 fue publicado en el Diario Oficial de la Federación el oficio general definitivo número 500-05-00-00-00-2026-24526 de fecha 14 de agosto de 2026, emitido por el Administrador Central de Fiscalización Estratégica Rubén Martín López Rodríguez, que corresponde a la lista definitiva #339 donde se enlisto a 106 contribuyentes, a través de la cual se notifica que los contribuyentes a que se refiere el Anexo 1, NO APORTARON ARGUMENTOS NI PRUEBAS, POR LO TANTO, NO LOGRARON DESVIRTUAR LA PRESUNCIÓN A QUE SE REFIERE EL PRIMER PÁRRAFO DEL ARTÍCULO 69-B DEL CÓDIGO FISCAL DE LA FEDERACIÓN.

Esto quiere decir que estos contribuyentes emisores de comprobantes fiscales no lograron demostrar que contaban con el personal, los activos, la infraestructura o la capacidad material directa o indirectamente para realizar las operaciones que la Autoridad Hacendaria les presumió como inexistentes, por lo que, en términos de lo dispuesto por el tercer párrafo del artículo 69-B del Código Fiscal de la Federación se considera ahora que sus operaciones son inexistentes de manera definitiva.

Esta publicación en DOF afecta desde ahora y de manera inmediata la validez de las operaciones amparadas en los comprobantes fiscales emitidos a favor de los contribuyentes que recibieron y le dieron efectos fiscales a esos comprobantes fiscales emitidos por estos contribuyentes enlistados quienes contarán con un plazo de 30 días hábiles para:

  1. Acreditar ante la propia autoridad, que efectivamente adquiriste los bienes o recibiste los servicios que amparan los citados comprobantes fiscales, o bien;
  2. Proceder en el mismo plazo a corregir tu situación fiscal, restándole los efectos fiscales que le hayas dado a esos comprobantes.

Caso contrario, la autoridad fiscal podrá ejercer sus facultades de revisión y en su momento determinar el crédito fiscal que corresponda; teniendo la potestad de considerar a esta operación como acto o contrato simulado para efectos de los delitos fiscales.
Con 76 contribuyentes enlistados, el día 09 de octubre de 2026, se publicó en el DOF la lista presunta #183.

El día 09 de octubre de 2026, se publicó en el Diario Oficial de la Federación, la lista presunta número 183 contenida en el oficio general presunto número 500-05-00-00-00-2026-24462 del 07 de agosto de 2026, así como también su Anexo 1, enlistando a 76 contribuyentes. Dicho oficio fue emitido por la Administradora Central de Fiscalización Estratégica Rubén Martín López Rodríguez, tras considerar que los contribuyentes ahí mencionados, se han ubicado en la hipótesis jurídica contemplada en el primer párrafo del artículo 69-B del Código Fiscal de la Federación, es decir, que han estado emitiendo comprobantes fiscales sin contar con el personal, activos, infraestructura o capacidad material sea directa o indirecta para prestar los servicios o producir, comercializar o entregar los bienes que amparan tales comprobantes fiscales, o bien, que dichos contribuyentes se encuentran no localizados; razón por la cual se presume la inexistencia de las operaciones amparadas en tales comprobantes detectados.

Por lo que dichos contribuyentes contarán con un plazo de 15 días hábiles para comparecer ante el SAT e intentar desvirtuar la presunción de inexistencia de sus operaciones, comprobando que efectivamente contaban con el personal, los activos, la infraestructura o la capacidad material directa o indirectamente para realizarlos.

Es oportuno recordar que esta primera publicación no afecta de inmediato la validez de las operaciones amparadas en los comprobantes fiscales emitidos por esos contribuyentes. Sin embargo, si dichos contribuyentes no comparecen dentro del plazo antes mencionado, o bien, no logran desvirtuar la presunción de inexistencia de sus operaciones, serán publicado en el futuro en una nueva lista, pero ahora con el carácter de “efos definitivo”, caso en el cual se consideraría que los comprobantes fiscales emitidos por estos han quedado sin efecto fiscal alguno, por lo que ya no servirían como comprobante para su deducción o acreditamiento.

El día 22 de septiembre de 2026, el @SAT publicó en la página GOB.MX la lista definitiva #342 en la cual se enlistó a 16 contribuyentes.

El día 22 de septiembre de 2026 fue publicado en la página GOB.MX el oficio general definitivo número 500-05-00-00-00-2026-30410 de fecha 22 de septiembre de 2026. El oficio fue emitido por la Administradora Central de Fiscalización Estratégica Rubén Martín López Rodríguez, que contiene el listado global definitivo en términos del artículo 69-B, párrafo cuarto del Código Fiscal de la Federación, esta lista es la #342, en dicha lista fueron enlistados 16 contribuyentes.

Esto quiere decir que estos  contribuyentes como emisores de comprobantes fiscales no demostraron que contaban con el personal, los activos, la infraestructura o la capacidad material directa o indirectamente para realizar las operaciones que la Autoridad Hacendaria les presumió como inexistentes, por lo que, en términos de lo dispuesto por el tercer párrafo del artículo 69-B del Código Fiscal de la Federación se considera ahora que sus operaciones no producen ni produjeron efecto fiscal alguno.

Esta publicación en la página de internet del SAT, si bien formalmente no afecta desde ahora y de manera inmediata la validez de las operaciones amparadas en los comprobantes fiscales emitidos a favor de los contribuyentes que recibieron y le dieron efectos fiscales a esos comprobantes fiscales emitidos por estos contribuyentes enlistados; representa una situación importante y de riesgo para todos los contribuyentes que recibieron esos comprobantes; una vez que en el futuro próximo sea publicada esta misma lista en el Diario Oficial de la Federación, contarás con un plazo de 30 días hábiles para:

  • Acreditar ante la propia autoridad, que efectivamente adquiriste los bienes o recibiste los servicios que amparan los citados comprobantes fiscales, o bien;
  • Proceder en el mismo plazo a corregir tu situación fiscal, restándole los efectos fiscales que le hayas dado a esos comprobantes.

Caso contrario, la autoridad fiscal podrá ejercer sus facultades de revisión y en su momento determinar.

El día 18 de septiembre de 2026, se publicó en el #DOF la lista definitiva #338 de #EFOS, con un total de 10 contribuyentes enlistados.

El día 18 de septiembre de 2026 fue publicado en el Diario Oficial de la Federación el oficio general definitivo número 500-05-00-00-00-2026-21663 de fecha 10 de julio de 2026, emitido por el Administrador Central de Fiscalización Estratégica Rubén Martín López Rodríguez, que corresponde a la lista definitiva #338 donde se enlisto a 10 contribuyentes, a través de la cual se notifica que los contribuyentes a que se refiere el Anexo 1, SÍ APORTARON ARGUMENTOS Y PRUEBAS, PERO NO LOGRARON DESVIRTUAR LA PRESUNCIÓN A QUE SE REFIERE EL PRIMER PÁRRAFO DEL ARTÍCULO 69-B DEL CÓDIGO FISCAL DE LA FEDERACIÓN.

Esto quiere decir que estos contribuyentes emisores de comprobantes fiscales no lograron demostrar que contaban con el personal, los activos, la infraestructura o la capacidad material directa o indirectamente para realizar las operaciones que la Autoridad Hacendaria les presumió como inexistentes, por lo que, en términos de lo dispuesto por el tercer párrafo del artículo 69-B del Código Fiscal de la Federación se considera ahora que sus operaciones son inexistentes de manera definitiva.

Esta publicación en DOF afecta desde ahora y de manera inmediata la validez de las operaciones amparadas en los comprobantes fiscales emitidos a favor de los contribuyentes que recibieron y le dieron efectos fiscales a esos comprobantes fiscales emitidos por estos contribuyentes enlistados quienes contarán con un plazo de 30 días hábiles para:

  1. Acreditar ante la propia autoridad, que efectivamente adquiriste los bienes o recibiste los servicios que amparan los citados comprobantes fiscales, o bien;
  2. Proceder en el mismo plazo a corregir tu situación fiscal, restándole los efectos fiscales que le hayas dado a esos comprobantes.

Caso contrario, la autoridad fiscal podrá ejercer sus facultades de revisión y en su momento determinar el crédito fiscal que corresponda; teniendo la potestad de considerar a esta operación como acto o contrato simulado para efectos de los delitos fiscales.
El día 18 de septiembre de 2026, se publicó en el #DOF la lista definitiva #337 de #EFOS, con un total de 73 contribuyentes enlistados.

El día 18 de septiembre de 2026 fue publicado en el Diario Oficial de la Federación el oficio general definitivo número 500-05-00-00-00-2026-21663 de fecha 10 de julio de 2026, emitido por el Administrador Central de Fiscalización Estratégica Rubén Martín López Rodríguez, que corresponde a la lista definitiva #337 donde se enlisto a 73 contribuyentes, a través de la cual se notifica que los contribuyentes a que se refiere el Anexo 1, NO APORTARON ARGUMENTOS NI PRUEBAS, POR LO TANTO, NO LOGRARON DESVIRTUAR LA PRESUNCIÓN A QUE SE REFIERE EL PRIMER PÁRRAFO DEL ARTÍCULO 69-B DEL CÓDIGO FISCAL DE LA FEDERACIÓN.

Esto quiere decir que estos contribuyentes emisores de comprobantes fiscales no lograron demostrar que contaban con el personal, los activos, la infraestructura o la capacidad material directa o indirectamente para realizar las operaciones que la Autoridad Hacendaria les presumió como inexistentes, por lo que, en términos de lo dispuesto por el tercer párrafo del artículo 69-B del Código Fiscal de la Federación se considera ahora que sus operaciones son inexistentes de manera definitiva.

Esta publicación en DOF afecta desde ahora y de manera inmediata la validez de las operaciones amparadas en los comprobantes fiscales emitidos a favor de los contribuyentes que recibieron y le dieron efectos fiscales a esos comprobantes fiscales emitidos por estos contribuyentes enlistados quienes contarán con un plazo de 30 días hábiles para:

  1. Acreditar ante la propia autoridad, que efectivamente adquiriste los bienes o recibiste los servicios que amparan los citados comprobantes fiscales, o bien;
  2. Proceder en el mismo plazo a corregir tu situación fiscal, restándole los efectos fiscales que le hayas dado a esos comprobantes.

Caso contrario, la autoridad fiscal podrá ejercer sus facultades de revisión y en su momento determinar el crédito fiscal que corresponda; teniendo la potestad de considerar a esta operación como acto o contrato simulado para efectos de los delitos fiscales.
Con 137 contribuyente enlistado, el día 18 de septiembre de 2026, se publicó en el DOF la lista presunta #182.

El día 18 de septiembre de 2026, se publicó en el Diario Oficial de la Federación, la lista presunta número 182 contenida en el oficio general presunto número 500-05-00-00-00-2026-21664 del 10 de julio de 2026, así como también su Anexo 1, enlistando a 137 contribuyentes. Dicho oficio fue emitido por la Administradora Central de Fiscalización Estratégica Rubén Martín López Rodríguez, tras considerar que los contribuyentes ahí mencionados, se han ubicado en la hipótesis jurídica contemplada en el primer párrafo del artículo 69-B del Código Fiscal de la Federación, es decir, que han estado emitiendo comprobantes fiscales sin contar con el personal, activos, infraestructura o capacidad material sea directa o indirecta para prestar los servicios o producir, comercializar o entregar los bienes que amparan tales comprobantes fiscales, o bien, que dichos contribuyentes se encuentran no localizados; razón por la cual se presume la inexistencia de las operaciones amparadas en tales comprobantes detectados.

Por lo que dichos contribuyentes contarán con un plazo de 15 días hábiles para comparecer ante el SAT e intentar desvirtuar la presunción de inexistencia de sus operaciones, comprobando que efectivamente contaban con el personal, los activos, la infraestructura o la capacidad material directa o indirectamente para realizarlos.

Es oportuno recordar que esta primera publicación no afecta de inmediato la validez de las operaciones amparadas en los comprobantes fiscales emitidos por esos contribuyentes. Sin embargo, si dichos contribuyentes no comparecen dentro del plazo antes mencionado, o bien, no logran desvirtuar la presunción de inexistencia de sus operaciones, serán publicado en el futuro en una nueva lista, pero ahora con el carácter de “efos definitivo”, caso en el cual se consideraría que los comprobantes fiscales emitidos por estos han quedado sin efecto fiscal alguno, por lo que ya no servirían como comprobante para su deducción o acreditamiento.

El día 15 de septiembre de 2026, el @SAT publicó en la página GOB.MX la lista definitiva #341 en la cual se enlistó a 76 contribuyentes.

El día 15 de septiembre de 2026 fue publicado en la página GOB.MX el oficio general definitivo número 500-05-00-00-00-2026-30336 de fecha 15 de septiembre de 2026. El oficio fue emitido por la Administradora Central de Fiscalización Estratégica Rubén Martín López Rodríguez, que contiene el listado global definitivo en términos del artículo 69-B, párrafo cuarto del Código Fiscal de la Federación, esta lista es la #341, en dicha lista fueron enlistados 76 contribuyentes.

Esto quiere decir que estos  contribuyentes como emisores de comprobantes fiscales no demostraron que contaban con el personal, los activos, la infraestructura o la capacidad material directa o indirectamente para realizar las operaciones que la Autoridad Hacendaria les presumió como inexistentes, por lo que, en términos de lo dispuesto por el tercer párrafo del artículo 69-B del Código Fiscal de la Federación se considera ahora que sus operaciones no producen ni produjeron efecto fiscal alguno.

Esta publicación en la página de internet del SAT, si bien formalmente no afecta desde ahora y de manera inmediata la validez de las operaciones amparadas en los comprobantes fiscales emitidos a favor de los contribuyentes que recibieron y le dieron efectos fiscales a esos comprobantes fiscales emitidos por estos contribuyentes enlistados; representa una situación importante y de riesgo para todos los contribuyentes que recibieron esos comprobantes; una vez que en el futuro próximo sea publicada esta misma lista en el Diario Oficial de la Federación, contarás con un plazo de 30 días hábiles para:

  • Acreditar ante la propia autoridad, que efectivamente adquiriste los bienes o recibiste los servicios que amparan los citados comprobantes fiscales, o bien;
  • Proceder en el mismo plazo a corregir tu situación fiscal, restándole los efectos fiscales que le hayas dado a esos comprobantes.

Caso contrario, la autoridad fiscal podrá ejercer sus facultades de revisión y en su momento determinar.

El día 21 de agosto de 2026, el @SAT publicó en la página GOB.MX la lista definitiva #340 en la cual se enlistó a 14 contribuyentes.

El día 21 de agosto de 2026 fue publicado en la página GOB.MX el oficio general definitivo número 500-05-00-00-00-2026-24615 de fecha 21 de agosto de 2026. El oficio fue emitido por la Administradora Central de Fiscalización Estratégica Rubén Martín López Rodríguez, que contiene el listado global definitivo en términos del artículo 69-B, párrafo cuarto del Código Fiscal de la Federación, esta lista es la #340, en dicha lista fueron enlistados 14 contribuyentes.

Esto quiere decir que estos  contribuyentes como emisores de comprobantes fiscales no demostraron que contaban con el personal, los activos, la infraestructura o la capacidad material directa o indirectamente para realizar las operaciones que la Autoridad Hacendaria les presumió como inexistentes, por lo que, en términos de lo dispuesto por el tercer párrafo del artículo 69-B del Código Fiscal de la Federación se considera ahora que sus operaciones no producen ni produjeron efecto fiscal alguno.

Esta publicación en la página de internet del SAT, si bien formalmente no afecta desde ahora y de manera inmediata la validez de las operaciones amparadas en los comprobantes fiscales emitidos a favor de los contribuyentes que recibieron y le dieron efectos fiscales a esos comprobantes fiscales emitidos por estos contribuyentes enlistados; representa una situación importante y de riesgo para todos los contribuyentes que recibieron esos comprobantes; una vez que en el futuro próximo sea publicada esta misma lista en el Diario Oficial de la Federación, contarás con un plazo de 30 días hábiles para:

  • Acreditar ante la propia autoridad, que efectivamente adquiriste los bienes o recibiste los servicios que amparan los citados comprobantes fiscales, o bien;
  • Proceder en el mismo plazo a corregir tu situación fiscal, restándole los efectos fiscales que le hayas dado a esos comprobantes.

Caso contrario, la autoridad fiscal podrá ejercer sus facultades de revisión y en su momento determinar.

El día 14 de agosto de 2026, el @SAT publicó en la página GOB.MX la lista definitiva #339 en la cual se enlistó a 103 contribuyentes.

El día 14 de agosto de 2026 fue publicado en la página GOB.MX el oficio general definitivo número 500-05-00-00-00-2026-24526 de fecha 14 de agosto de 2026. El oficio fue emitido por la Administradora Central de Fiscalización Estratégica Rubén Martín López Rodríguez, que contiene el listado global definitivo en términos del artículo 69-B, párrafo cuarto del Código Fiscal de la Federación, esta lista es la #339, en dicha lista fueron enlistados 103 contribuyentes.

Esto quiere decir que estos  contribuyentes como emisores de comprobantes fiscales no demostraron que contaban con el personal, los activos, la infraestructura o la capacidad material directa o indirectamente para realizar las operaciones que la Autoridad Hacendaria les presumió como inexistentes, por lo que, en términos de lo dispuesto por el tercer párrafo del artículo 69-B del Código Fiscal de la Federación se considera ahora que sus operaciones no producen ni produjeron efecto fiscal alguno.

Esta publicación en la página de internet del SAT, si bien formalmente no afecta desde ahora y de manera inmediata la validez de las operaciones amparadas en los comprobantes fiscales emitidos a favor de los contribuyentes que recibieron y le dieron efectos fiscales a esos comprobantes fiscales emitidos por estos contribuyentes enlistados; representa una situación importante y de riesgo para todos los contribuyentes que recibieron esos comprobantes; una vez que en el futuro próximo sea publicada esta misma lista en el Diario Oficial de la Federación, contarás con un plazo de 30 días hábiles para:

  • Acreditar ante la propia autoridad, que efectivamente adquiriste los bienes o recibiste los servicios que amparan los citados comprobantes fiscales, o bien;
  • Proceder en el mismo plazo a corregir tu situación fiscal, restándole los efectos fiscales que le hayas dado a esos comprobantes.

Caso contrario, la autoridad fiscal podrá ejercer sus facultades de revisión y en su momento determinar.

Add to cart